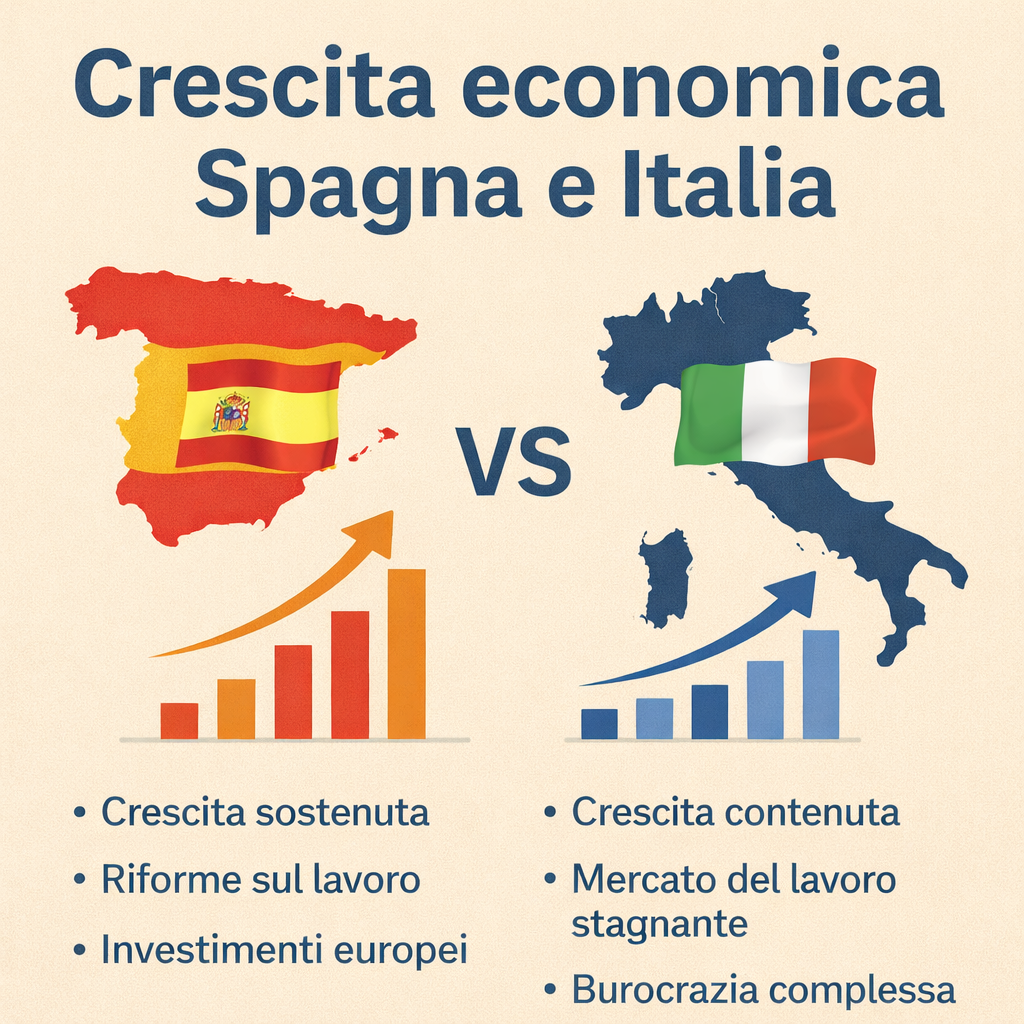
Crescita della Spagna in rapporto all’Italia: un confronto strutturale
19 Luglio 2026
Fatturato in crescita, margini in calo: come capire dove l’azienda perde valore
14 Settembre 2026
: 7 decisioni da prendere entro ottobre
Forecast, obiettivi commerciali, margini, investimenti e persone: come trasformare il budget in uno strumento di direzione.
Il budget 2027 per PMI non dovrebbe nascere a dicembre come un esercizio contabile. A quel punto, molte decisioni che determineranno il nuovo anno sono già state prese: investimenti avviati, assunzioni rimandate, obiettivi commerciali assegnati e risorse impegnate.
Preparare il budget entro ottobre significa invece creare lo spazio per scegliere. Non si tratta di prevedere con precisione cosa accadrà nei dodici mesi successivi, ma di definire una direzione, rendere esplicite le ipotesi e stabilire in anticipo come reagire se lo scenario cambia.
Il budget non è un foglio Excel: è un sistema di decisioni
Un budget utile non coincide con la somma dei numeri inseriti in un file. È il punto di incontro tra strategia, finanza e capacità operativa. Deve chiarire dove l’azienda vuole arrivare, quali risorse sono necessarie e quali condizioni devono verificarsi perché gli obiettivi siano realistici.
Quando viene costruito troppo tardi, il budget tende a replicare l’anno precedente con qualche percentuale in più o in meno. Quando viene preparato per tempo, costringe invece il management a confrontarsi sulle scelte che contano: quali clienti sviluppare, quali prodotti sostenere, quali costi ripensare e quali progetti rinviare.
Per questo il lavoro dovrebbe iniziare prima della ripresa autunnale ed entrare nel vivo tra settembre e ottobre. Le sette decisioni seguenti costituiscono una base concreta per impostarlo.
1. Stabilire quanta cassa serve davvero
Il conto economico può mostrare un risultato positivo mentre la liquidità si riduce. Incassi lenti, scorte, anticipi ai fornitori, rate fiscali e investimenti possono assorbire cassa anche in presenza di ricavi in crescita.
La prima decisione riguarda quindi il livello minimo di liquidità che l’impresa intende proteggere. Il forecast dovrebbe rappresentare mese per mese incassi, pagamenti, imposte, stipendi, debito e spese straordinarie. Per le settimane più vicine è utile affiancare una previsione di tesoreria a 13 settimane, aggiornata con maggiore frequenza.
Non basta inserire la data contrattuale di pagamento. Occorre usare i comportamenti reali dei clienti e distinguere tra incassi probabili, ritardati e incerti. In questo modo il budget evidenzia in anticipo gli eventuali fabbisogni finanziari, invece di trasformarli in emergenze.
Approfondimento Realgest: come migliorare il cash flow aziendale.
2. Tradurre gli obiettivi commerciali in una pipeline verificabile
Un obiettivo di vendita non diventa credibile soltanto perché è stato inserito nel budget. Deve essere collegato a clienti, opportunità e attività commerciali identificabili.
Per ogni linea di business è utile stimare il valore della pipeline, la probabilità di chiusura, il tempo medio di vendita, il valore medio degli ordini e il tasso di rinnovo. Se l’obiettivo richiede un numero di nuove opportunità molto superiore a quello generato normalmente, il budget deve prevedere anche le azioni necessarie per crearle.
La domanda non è soltanto “quanto vogliamo vendere?”, ma “da quali clienti, prodotti e canali arriveranno i ricavi, con quale probabilità e sotto la responsabilità di chi?”. Questa trasformazione rende possibile un confronto mensile tra aspettative e realtà.
3. Proteggere i margini prima di inseguire i volumi
La crescita del fatturato non garantisce automaticamente la crescita del risultato. Aumenti dei costi di acquisto, sconti commerciali, commissioni di canale, resi, personalizzazioni e tempi di assistenza possono ridurre la redditività anche quando i ricavi salgono.
Il budget 2027 dovrebbe quindi includere un’analisi della marginalità per prodotto, cliente e canale. È importante capire quali attività generano valore, quali assorbono risorse e quali sembrano profittevoli solo perché alcuni costi non vengono attribuiti correttamente.
Prima di fissare nuovi obiettivi di volume, il management dovrebbe decidere il margine minimo accettabile, le politiche di sconto, gli eventuali adeguamenti di prezzo e le iniziative di efficienza. Vendere di più senza proteggere il margine può aumentare il lavoro e il fabbisogno finanziario senza migliorare l’impresa.
4. Selezionare gli investimenti e definire le condizioni per approvarli
Nel budget finiscono spesso molti progetti desiderabili: nuovi software, automazione, e-commerce, attrezzature, sedi, comunicazione e sviluppo di prodotto. Il rischio è approvarli tutti sulla carta e scoprire durante l’anno che competono per le stesse risorse.
Ogni investimento dovrebbe avere un obiettivo misurabile, un costo complessivo, un responsabile, tempi di realizzazione, dipendenze operative e un criterio per valutarne il ritorno. È utile definire anche una condizione di avvio: per esempio il raggiungimento di una determinata liquidità, marginalità o soglia di ordini.
Il budget diventa così un portafoglio di scelte ordinate per priorità. Non dice soltanto quanto spendere, ma quando investire, perché farlo e in quali circostanze fermarsi o rinviare.
5. Pianificare assunzioni, competenze e capacità operativa
Le persone non possono essere aggiunte al budget come una voce indistinta. Una nuova assunzione produce costi immediati, mentre il contributo economico può arrivare dopo mesi. Anche tempi di ricerca, inserimento e formazione devono essere considerati.
Prima di autorizzare una posizione, occorre chiarire quale problema deve risolvere, quale risultato ci si attende e da quando la risorsa dovrà essere pienamente operativa. In alcuni casi il bisogno è permanente; in altri serve una competenza specialistica o manageriale per un periodo definito.
Quando l’esigenza riguarda la guida finanziaria ma non giustifica ancora una struttura interna completa, può essere utile valutare il ruolo di un CFO esterno per le PMI.
La stessa analisi va applicata alla capacità produttiva, commerciale e amministrativa. Un obiettivo di crescita è credibile solo se l’organizzazione dispone delle persone, delle competenze e del tempo necessari per realizzarlo.
6. Scegliere tre priorità e decidere cosa non fare
Un budget può contenere decine di iniziative, ma l’organizzazione non può attribuire a tutte la stessa urgenza. Se ogni progetto è prioritario, nessuno lo è davvero.
La direzione dovrebbe individuare non più di tre risultati capaci di incidere in modo significativo sul 2027. Per ciascuno servono un responsabile, una scadenza, un indicatore e risorse coerenti. È altrettanto importante compilare una lista delle attività da interrompere, ridurre o rinviare.
Questa scelta protegge il budget dalla dispersione. Consente inoltre di verificare se le risorse economiche dichiarate sono coerenti con il tempo e l’attenzione richiesti al management.
7. Costruire uno scenario prudente e stabilire come reagire
Il budget di base descrive ciò che l’azienda ritiene più probabile. Non è sufficiente. Ritardi negli ordini, variazioni dei costi, tensioni sui mercati o tempi di incasso più lunghi possono cambiare rapidamente il risultato.
È quindi opportuno costruire almeno uno scenario prudente, modificando poche variabili determinanti: ricavi, margine, giorni di incasso, costi energetici, tassi e investimenti. Per ciascuna soglia critica devono essere definite azioni già concordate, come ridurre spese discrezionali, rinviare un investimento o attivare una linea finanziaria.
Le ipotesi esterne possono essere confrontate con le proiezioni macroeconomiche della Banca d’Italia, aggiornate periodicamente. Le previsioni istituzionali non sostituiscono le stime aziendali, ma aiutano a rendere esplicite le assunzioni sul contesto.
Lo scenario prudente non serve a essere pessimisti. Serve a evitare decisioni improvvisate quando le condizioni cambiano.
Come costruire il budget 2027 per PMI entro ottobre
Per evitare che il processo si trascini fino a dicembre, è utile assegnare al budget una sequenza breve e responsabilità precise.
- Entro metà settembre: chiudere i dati disponibili, aggiornare il forecast 2026 e raccogliere le ipotesi delle funzioni aziendali.
- Entro fine settembre: definire obiettivi commerciali, struttura dei costi, piano degli investimenti e fabbisogno di persone.
- Prima metà di ottobre: costruire la prima versione economica, patrimoniale e finanziaria del budget.
- Seconda metà di ottobre: testare lo scenario prudente, risolvere le incoerenze e approvare priorità, responsabilità e soglie di intervento.
Il processo deve coinvolgere l’imprenditore e i responsabili delle aree che generano o utilizzano risorse. La funzione amministrativa può coordinare i numeri, ma non può definire da sola le ipotesi commerciali, operative e organizzative.
Quando il budget deve supportare anche banche, investitori o un percorso di crescita strutturato, è utile collegarlo a un business plan efficace.
Dal budget al controllo di gestione
Il lavoro non termina con l’approvazione. Ogni mese è necessario confrontare consuntivo, budget e forecast aggiornato. Gli scostamenti devono essere letti per capire cosa li ha generati, se sono temporanei e quali azioni richiedono.
Un budget immobile perde rapidamente utilità. Un forecast aggiornato, invece, consente di incorporare le nuove informazioni senza cancellare gli obiettivi originari. Il confronto tra le due viste aiuta il management a distinguere ciò che è cambiato nel mercato da ciò che non è stato eseguito come previsto.
La riunione mensile dovrebbe quindi concludersi con poche decisioni verificabili: cosa correggere, chi ne è responsabile e quando misurare il risultato.
La checklist prima di approvare il budget
- Il forecast di cassa considera tempi di incasso realistici e scadenze straordinarie.
- Gli obiettivi commerciali sono collegati a clienti, pipeline, probabilità e capacità di esecuzione.
- La marginalità è analizzata per prodotto, cliente e canale.
- Ogni investimento ha obiettivo, responsabile, tempi e condizioni di approvazione.
- Assunzioni e competenze sono pianificate considerando i tempi di inserimento.
- Le tre priorità strategiche dispongono di risorse e indicatori coerenti.
- Lo scenario prudente prevede soglie e azioni correttive già condivise.
- È definita una routine mensile di controllo e aggiornamento del forecast.
Conclusione
Il budget 2027 per PMI non deve indovinare il futuro. Deve preparare l’azienda a governarlo. Iniziare entro ottobre permette di discutere le ipotesi, selezionare le priorità e affrontare il nuovo anno con decisioni già condivise.
Se il processo si limita alla raccolta di numeri, il budget resterà un documento amministrativo. Se collega cassa, vendite, margini, investimenti e persone, diventa invece uno strumento di direzione.
Realgest affianca imprenditori e management nella pianificazione, nel controllo delle performance e nell’esecuzione delle priorità. Contattaci per impostare il budget e il piano operativo 2027.
Domande frequenti sul budget 2027
Quando dovrebbe iniziare la preparazione del budget 2027?
Il processo dovrebbe partire a settembre e arrivare a una prima approvazione entro ottobre. Novembre e dicembre possono essere utilizzati per gli ultimi aggiornamenti, non per iniziare da zero.
Qual è la differenza tra budget e forecast?
Il budget definisce obiettivi e risorse per un periodo futuro. Il forecast aggiorna le previsioni durante l’anno usando i dati più recenti. Il budget resta il riferimento; il forecast mostra dove l’azienda sta probabilmente andando.
Quanti scenari bisogna preparare?
Per una PMI sono generalmente utili uno scenario di base e almeno uno prudente. Le aziende più esposte a volatilità, export o forti investimenti possono aggiungere uno scenario di stress.
Chi deve partecipare al budget?
Oltre all’imprenditore e alla funzione amministrativa, devono contribuire i responsabili di vendite, operations, acquisti e persone. Ogni area deve assumersi la responsabilità delle proprie ipotesi.