Business plan efficace: guida per PMI, banche e investitori
Un business plan ben costruito è il documento più potente che un imprenditore possa presentare a una banca o a un investitore. Eppure, la maggior parte delle PMI italiane lo redige in modo incompleto o commette errori che compromettono le possibilità di ottenere credito. In questa guida trovi la struttura corretta, i dati che non possono mancare e gli sbagli da evitare per presentare un piano finanziario davvero convincente.
Cos’è un business plan e perché è cruciale per le PMI italiane
Il business plan — o piano d’impresa — è un documento strutturato che descrive gli obiettivi strategici di un’azienda, le modalità per raggiungerli e le relative proiezioni economico-finanziarie. Non è solo un obbligo burocratico: è lo strumento attraverso cui l’imprenditore dimostra a banche, investitori e partner che il progetto è sostenibile, credibile e redditizio.
Cos’è un business plan e perché è cruciale per le PMI italiane
Il business plan — o piano d’impresa — è un documento strutturato che descrive gli obiettivi strategici di un’azienda, le modalità per raggiungerli e le relative proiezioni economico-finanziarie. Non è solo un obbligo burocratico: è lo strumento attraverso cui l’imprenditore dimostra a banche, investitori e partner che il progetto è sostenibile, credibile e redditizio.
In Italia, il tema è oggi più rilevante che mai. Le nuove direttive europee sull’erogazione del credito (linee guida EBA — European Banking Authority) impongono agli istituti bancari un approccio forward looking: le banche non guardano più solo i bilanci storici, ma valutano la capacità futura dell’azienda di generare cassa e rimborsare il debito.
📊 Il dato che cambia tutto Secondo i dati Istat, le PMI rappresentano il 99% del tessuto imprenditoriale italiano. Eppure, il 38% di esse fallisce nel tentativo di ottenere agevolazioni finanziarie — e il 69,3% dei contributi agevolati destinati alle PMI va perso ogni anno. La causa principale? Documentazione lacunosa e business plan carenti.
Business plan per la banca vs per gli investitori: le differenze
Prima di costruire il tuo piano d’impresa, è fondamentale capire a chi è destinato. Banche e investitori leggono lo stesso documento con occhi molto diversi.
Elemento
Banca (debito)
Investitore (equity)
Priorità principale
Capacità di rimborso del debito
Potenziale di crescita e rendimento
Indicatore chiave
DSCR (Debt Service Coverage Ratio)
IRR / EBITDA multiplo / exit strategy
Orizzonte temporale
Durata del finanziamento (3–7 anni)
Fino all’exit (5–10 anni)
Sensibilità ai numeri
Conservativi e prudenziali
Ambiziosi ma documentati
Cosa non perdona
Dati incoerenti, proiezioni irrealistiche
Mancanza di visione, mercato non quantificato
💡 Consiglio pratico Se presenti lo stesso business plan sia a una banca sia a un investitore, adatta almeno l’Executive Summary e le sezioni finanziarie al destinatario specifico. Un dossier bancario ‘taglia unica’ è uno degli errori più comuni.
La struttura del business plan in 8 sezioni
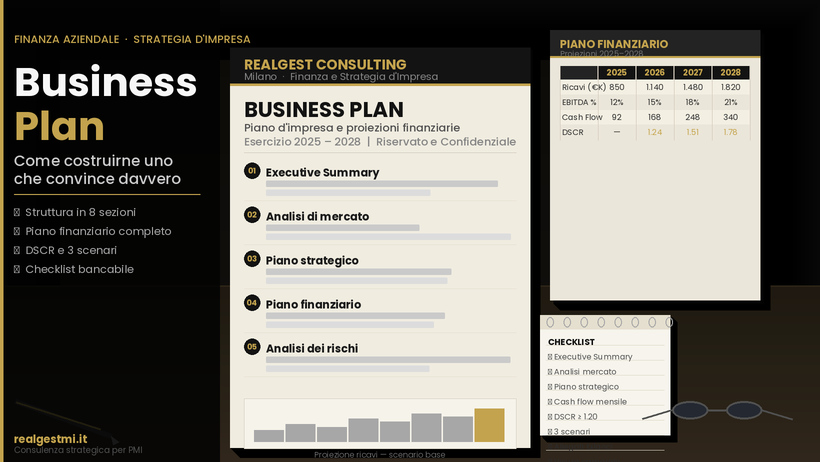
Un business plan efficace deve obbligatoriamente coprire 8 aree tematiche. Ecco la struttura standard riconosciuta dalle principali banche italiane e dagli investitori istituzionali.
1
Executive Summary (max 2 pagine) È la prima cosa che legge chi esamina il dossier — e spesso l’unica, se non è convincente. Deve rispondere in modo sintetico a: chi siete, cosa fate, quanto chiedete e perché il progetto è sostenibile. Va scritto per ultimo, quando tutte le altre sezioni sono complete.
2
Descrizione dell’azienda e del modello di business Storia, forma giuridica, struttura proprietaria, sede, settore di attività, prodotti/servizi offerti. Per un investitore è fondamentale chiarire la proposta di valore unica: cosa rende la tua azienda diversa dalla concorrenza?
3
Analisi di mercato e contesto competitivo Dimensione del mercato indirizzabile (TAM/SAM/SOM), trend di settore, analisi dei principali competitor, posizionamento. Usa fonti verificabili: Istat, Cerved, associazioni di categoria, report di settore. Dati senza fonte non vengono presi sul serio.
4
Piano strategico e operativo Obiettivi a 1, 3 e 5 anni. Strategia commerciale (canali di vendita, pricing, clienti target). Piano delle assunzioni e struttura organizzativa. Roadmap degli investimenti previsti con timeline realistica.
5
Piano di marketing e go-to-market Come acquisiterete clienti, con quali strumenti e budget. Non basta scrivere ‘faremo attività digitali’: indica canali specifici, costi di acquisizione stimati (CAC) e metriche di conversione attese.
6
Piano finanziario (la sezione più importante) Conto economico previsionale a 3–5 anni, stato patrimoniale prospettico, cash flow mensile, DSCR, piano fonti/impieghi. Deve includere tre scenari: pessimistico, base e ottimistico. Questa sezione da sola vale il 60% del giudizio bancario.
7
Analisi dei rischi e piano di mitigazione Mostrare i rischi (di mercato, operativi, finanziari, normativi) non indebolisce il piano — al contrario, dimostra maturità imprenditoriale. Ogni rischio va accompagnato dalla relativa contromisura.
8
Appendici e allegati Bilanci degli ultimi 3 anni riclassificati, visura camerale, CV del management team, contratti rilevanti, certificazioni, perizie. Documenti incompleti sono tra le principali cause di rifiuto bancario.
Il piano finanziario: i numeri che fanno la differenza
Per una banca, il business plan vale quanto il suo piano finanziario. I numeri devono essere internamente coerenti, ancorati a driver operativi reali e presentati in modo che chi valuta possa ripercorrere la logica sottostante.
Il DSCR: l’indicatore che le banche guardano per primo
Il DSCR (Debt Service Coverage Ratio) misura la capacità dell’azienda di generare flussi di cassa sufficienti a coprire le rate del finanziamento.
Formula: DSCR = Flusso di cassa operativo netto ÷ Servizio annuo del debito (quota capitale + interessi) Un DSCR inferiore a 1,0 significa che l’azienda non genera abbastanza cassa per rimborsare il prestito. La maggior parte delle banche richiede un DSCR minimo di 1,20 dal secondo anno in poi. Sotto questa soglia, la pratica viene quasi automaticamente respinta — indipendentemente dalla qualità del progetto.
I tre scenari: pessimistico, base e ottimistico
Presentare un unico scenario di ricavi è un segnale di scarsa preparazione. Le banche vogliono vedere come si comporta l’azienda in condizioni avverse.
Scenario
Ipotesi di partenza
Cosa dimostra alla banca
Base
Crescita in linea con il mercato, senza eventi straordinari
Il caso atteso e più probabile
Ottimistico
Esecuzione perfetta, acquisizione accelerata di nuovi clienti
Il potenziale massimo del progetto
Pessimistico ⚠️
Ricavi ridotti del 20–30%, costi fissi invariati, ritardi sull’esecuzione
Che l’azienda sopravvive anche nel caso peggiore
Lo scenario pessimistico è il più letto dalle banche. Se anche con ricavi ridotti del 25% il DSCR rimane sopra 1,0, il dossier diventa molto più solido.
Il Fondo di Garanzia PMI: lo strumento che rende il tuo piano bancabile
Molte PMI italiane non sanno che esiste uno strumento pubblico che può aumentare significativamente le probabilità di ottenere un finanziamento: il Fondo di Garanzia per le PMI, gestito dal Mediocredito Centrale (MCC) su mandato del Ministero delle Imprese e del Made in Italy.
Come funziona in sintesi Lo Stato garantisce fino all’80% del finanziamento per investimenti, riducendo drasticamente il rischio per la banca. Non è un contributo in denaro, ma una garanzia pubblica che si sostituisce alle garanzie reali tradizionalmente richieste alle PMI (ipoteche, fideiussioni personali). La domanda viene presentata dalla banca per conto dell’impresa. Integrare nel business plan un esplicito riferimento alla richiesta di accesso al Fondo — con i relativi calcoli — segnala alla banca che hai preparato il dossier con cura.
I 7 errori più comuni nei business plan delle PMI italiane
Dopo aver analizzato centinaia di dossier respinti, è possibile identificare un pattern ricorrente di errori che compromettono le probabilità di successo.
⚠️ Errore 1 — Proiezioni di ricavo irrealistiche Prevedere crescite del fatturato del 40–60% anno su anno senza dati di mercato a supporto è il modo più rapido per perdere credibilità. Le banche confrontano le tue proiezioni con i trend di settore: se non tornano, il dossier viene archiviato.
⚠️ Errore 2 — Assenza del cash flow mensile Conto economico e stato patrimoniale non bastano. La banca ripaga il debito con la cassa, non con l’utile contabile. Un cash flow mensile dettagliato che mostri le tensioni di liquidità stagionali è indispensabile.
⚠️ Errore 3 — Nessuna analisi della concorrenza Scrivere ‘non abbiamo concorrenti’ o ignorare il contesto competitivo è un segnale di superficialità. Ogni mercato ha competitor: nominali, quantificali e spiega perché il tuo modello è differente.
⚠️ Errore 4 — Incoerenza tra le sezioni I numeri del piano finanziario devono essere matematicamente coerenti con le assunzioni narrative (volumi di vendita, prezzi medi, organico previsto). Qualsiasi contraddizione interna blocca l’istruttoria.
⚠️ Errore 5 — Documentazione incompleta Bilanci mancanti, visure scadute, contratti non allegati: un dossier incompleto dà un’immagine di scarsa organizzazione manageriale ed è tra le prime cause di rigetto.
⚠️ Errore 6 — Un unico scenario di ricavo Presentare solo lo scenario ottimistico segnala mancanza di consapevolezza sui rischi. La banca vuole sapere cosa succede se le cose vanno peggio del previsto.
⚠️ Errore 7 — Piano non orientato al destinatario Un business plan scritto in modo generico, senza adattarlo al profilo specifico della banca o dell’investitore, non comunica strategia. Ogni istituto ha politiche di rischio, specializzazioni settoriali e priorità diverse.
La checklist del business plan bancabile
Prima di presentare il tuo business plan a una banca o a un investitore, controlla punto per punto questi elementi:
Executive Summary chiaro e sintetico (max 2 pagine), orientato al destinatario
Analisi di mercato con fonti esterne verificabili (Istat, Cerved, associazioni di categoria)
Conto economico previsionale a 3 anni (minimo) con logica bottom-up
Cash flow mensile per i primi 24 mesi almeno
DSCR calcolato per ogni anno del finanziamento (target: ≥ 1,20)
Piano fonti/impieghi coerente con la richiesta di finanziamento
Tre scenari (pessimistico, base, ottimistico) con ipotesi esplicitate
Analisi dei rischi e contromisure specifiche
Bilanci degli ultimi 3 anni riclassificati e normalizzati
Visura camerale aggiornata
CV sintetico del management team
Eventuale riferimento al Fondo di Garanzia PMI (MCC)
Business plan e nuovi criteri ESG: cosa cambia nel 2025–2026
Un elemento sempre più rilevante nella valutazione bancaria è la dimensione ESG (Environmental, Social, Governance). Secondo le nuove linee guida EBA già operative, le banche italiane sono tenute a integrare i criteri di sostenibilità nei propri modelli di valutazione del merito creditizio.
Un business plan presentato nel 2025–2026 che non contenga almeno un cenno alla strategia ambientale, alla governance aziendale e all’impatto sociale rischia di essere penalizzato rispetto a competitor più attenti. Non serve un piano ESG completo: è sufficiente una sezione dedicata che mostri consapevolezza del tema e azioni concrete in corso o pianificate.
Hai bisogno di un business plan professionale per la tua PMI? Realgest affianca imprenditori e manager nella costruzione di business plan bancabili e orientati agli investitori. Dall’analisi di mercato al piano finanziario completo con scenari e DSCR, fino alla preparazione del dossier da presentare in banca o a potenziali investitori. → Richiedi una consulenza gratuita su realgestmi.it
Utilizziamo i cookie per personalizzare i contenuti e gli annunci, fornire funzionalità dei social media e analizzare il nostro traffico. Condividiamo inoltre informazioni sul modo in cui utilizzi il nostro sito con i nostri partner che si occupano di social media, pubblicità e analisi dei dati, i quali possono combinarle con altre informazioni che hai fornito loro o che hanno raccolto in base al tuo utilizzo dei loro servizi.
I cookie sono piccoli file di testo che possono essere utilizzati dai siti web per rendere più efficiente l'esperienza dell'utente.
La legge stabilisce che possiamo memorizzare i cookie sul tuo dispositivo se sono strettamente necessari al funzionamento di questo sito. Per tutti gli altri tipi di cookie abbiamo bisogno del tuo consenso. Ciò significa che i cookie classificati come necessari vengono trattati sulla base dell’Art. 6 (1) (f) del GDPR. Tutti gli altri cookie, ovvero quelli appartenenti alle categorie preferenze e marketing, vengono trattati sulla base dell’Art. 6 (1) (a) del GDPR.
Questo sito utilizza diversi tipi di cookie. Alcuni cookie sono inseriti da servizi di terze parti che compaiono sulle nostre pagine.
Puoi modificare o revocare in qualsiasi momento il tuo consenso dalla Dichiarazione sui Cookie presente sul nostro sito web.
Per saperne di più su chi siamo, come puoi contattarci e come trattiamo i dati personali, consulta la nostra Informativa sulla Privacy.
Ti preghiamo di indicare il tuo ID di consenso e la data quando ci contatti in merito al tuo consenso.